投入與回報的矛盾:一場企業「不敢缺席」的賽局
AI 已成為當今企業策略與投資資本的共同焦點。從製藥、金融、製造到零售,各行各業都在積極導入生成式AI、預測模型與自動化系統。這場浪潮的速度之快,甚至超越了過去二十年的任何技術革命。然而,當資金與人力不斷湧入,真正能在財報上看到 AI 帶來實質回報的企業卻仍屬少數。
根據麻省理工學院《MIT Sloan Management Review》與波士頓顧問公司(BCG)在 2024 年的調查顯示,僅有 11% 的企業 表示 AI 專案已創造「顯著的財務效益」;相對地,超過七成仍停留在試驗或局部導入階段(MIT SMR & BCG, 2024)。換言之,AI 的投入規模正在擴大,但收益尚未被量化。
但這種現象並未削弱市場熱度。相反地,投資持續升溫。根據 Stanford HAI(2025)《AI Index Report》,2024 年全球 AI 私人投資金額高達 2,523 億美元,年增率超過 44.5%;企業採用率則從前一年的 55% 躍升至 78%。即使短期內回報未明,幾乎沒有一家企業或投資機構敢置身事外。
這場投資狂潮背後,潛藏著一個決策悖論:為什麼 AI 短期無利可圖,卻成為所有企業與投資人「不敢缺席」的戰略戰場?
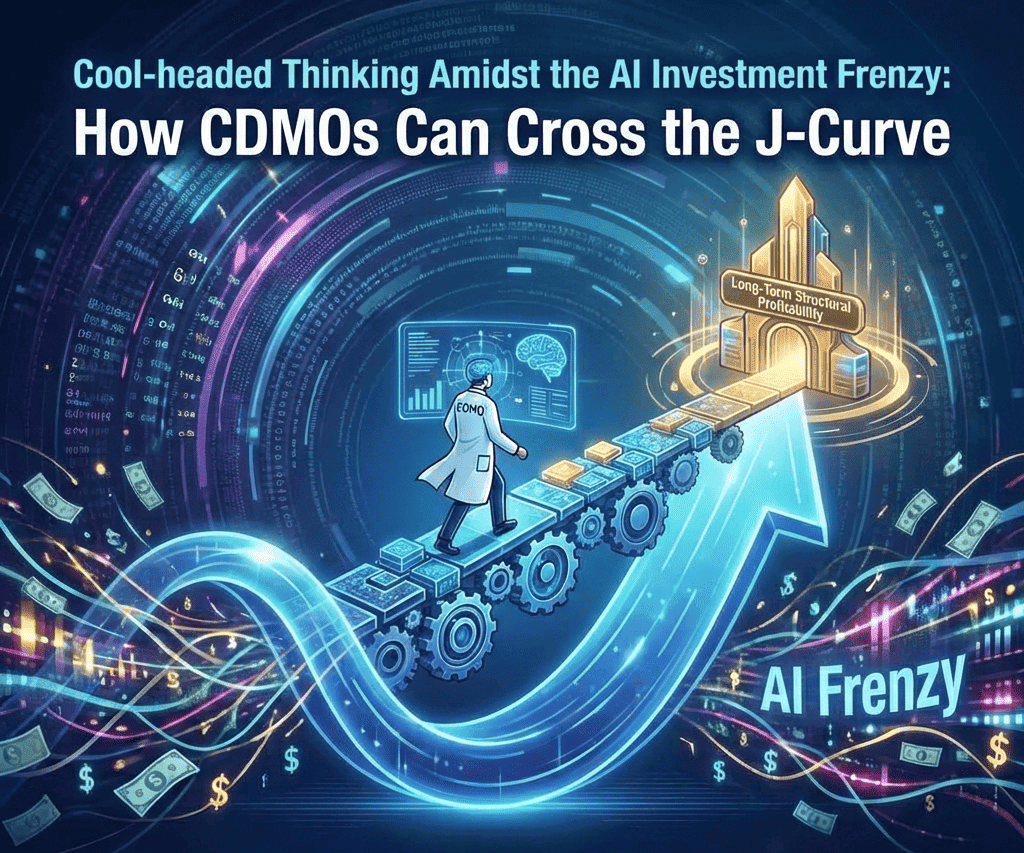
要理解這個現象,我們必須回到兩個揭示技術與回報落差本質的理論框架:J 型生產力曲線(Productivity J-Curve)與通用技術投資週期(General Purpose Technology Investment Cycle)。
通用技術的考驗:J 型生產力曲線的低谷與長期複利
在每一場通用技術(General Purpose Technology, GPT)的革命中—不論是電力、電腦、網路還是AI—早期投資者幾乎都經歷過同樣的現象:短期生產力下降、獲利回報遲滯,但隨著技術滲透與組織重構,生產力與利潤曲線最終出現加速上升。
這就是 Erik Brynjolfsson、Rock 與 Syverson(2019)所提出的「生產力 J 型曲線」:新技術的導入初期往往伴隨巨額隱性成本(流程重構、資料治理、組織學習),短期拉低績效;但一旦技術與流程整合成熟,曲線便開始反彈,產生遠超投入的獲利回報。
AI 正站在這個低谷。企業仍在學習如何讓AI與人類決策協作、如何把知識資產透過生成式AI的技術轉變為企業獨特的語言模型以及如何透過AI agent的技術建立全企業的AI應用架構。換言之,現在的投資看似虧損,其實是為未來的「組織AI轉型」建立深厚的底層架構。
歷史會再次重演:
- 晶片產業在1970–80年代的早期虧損後,隨著製程標準化與分工成熟,進入由摩爾定律驅動的超額獲利期;
- 網際網路產業則在2000年泡沫破裂後留下基礎設施與使用習慣,最終孕育出Google、Amazon與Facebook等巨頭。
AI 今日的處境,正如當年電力與網路誕生時的黎明時分。真正的大幅獲利,不會出現在導入初期,而是在技術穩定、互補資產成熟、與生態系統健全後全面展開之後。
從理性賭注到生態佈局:製藥巨頭為何「不敢缺席」
企業與創投並非盲目追風,而是在進行一場理性的戰略賭注。正如 Bowman 與 Hurry(1993)在「選擇權理論(Real Options Theory)」中所指出的:當未來高度不確定但潛在報酬極高時,早期投入就等於購買一張進場券。AI 的潛在價值太大,以致於「錯過」比「錯投」更具風險。這種心態在生技與製藥產業中表現得尤為明顯。
根據 McKinsey(2024)報告,超過七成的全球製藥公司已導入AI於研發與製程控制。
- Moderna 早在2016年便啟用AI輔助mRNA設計,使臨床前開發週期縮短約50%(Moderna, 2023)。
- Insilico Medicine 運用生成式AI設計抗纖維化藥物,從靶點確定到臨床一期僅耗時18個月,為傳統流程的三分之一。
這些投資短期內難以體現在營收上,但正在形塑以AI模型為核心的長期競爭壁壘,同樣的邏輯也主導著資本市場的行為。2024年全球AI創投金額達 1,091億美元,其中生成式AI吸引 339億美元(Stanford HAI, 2025)。
頂尖基金如a16z、Sequoia、SoftBank Vision Fund II設立AI專屬資金池,他們押注的不是單一模型,而是整個生態的成熟。從AI驅動藥物發現、製程AI化到雲端算力,投資週期可長達7–10年。
微軟執行長 Satya Nadella 曾指出:「這一代AI將重塑每一個軟體類別與每一家企業。」李開復 則稱 AI 為「新電力」—初期昂貴、難以見效,但一旦普及,所有產業都必須接上;黃仁勳(Jensen Huang) 更直言:「AI不是產品,而是現代工業革命的引擎。」
對企業與投資人而言,AI 的報酬不是即時收益,而是未來結構性態勢的確立。這場戰爭的勝負,不在於誰最早獲利,而在於誰能在低谷時期完成佈局。
創辦人觀點:跨越 J 型曲線的臨界條件來自於「互補性資產與知識融合」
AI 投資的勝負,取決於誰能「撐過低谷、整合更深」。這邊所指的「知識」是指「在營運範疇內的世界現存知識與企業內獨特知識」,將「知識與互補性資產融合」則是指將企業內外的經驗、數據、行為與文件以生成式AI與深度學習AI建立成企業獨有的專屬模型,並以AI agent 實施於所有場域,以加速企業所有商業行為。
根據 Brynjolfsson(2019)的研究,只有當技術、流程與組織三者共振時,生產力才會非線性上升。能跨越低谷的企業,往往具備2項條件:
- 互補資產的整合能力:
成功的企業會同步投資於具備資料收集、資料分析、建立模型、知識融合、專才培養與品質管理的平台,讓AI崁入(embedded)在平台當中,讓AI成為流程的核心,而非附屬工具。這也呼應McKinsey(2024)指出,能將AI與主流程整合的企業,生產力提升幅度是單點應用的3.5倍。 - 知識整合:
AI 的價值來自跨組織內與外的建立模型、學習、探索與應用。Roche 透過建立AI卓越中心(AI CoE)與跨部門知識圖譜平台,將研發資料轉化為決策智慧,使早期臨床階段效率提升40%。企業若能將隱性知識(tacit knowledge)轉為顯性化、可共享的資料結構,即可突破「試點陷阱」。
AI 投資的關鍵,不在於「跑得多快」,而在於「整合得多深」。成功者將技術與數位資料由知識體系調教為企業專屬語言模型,再將實驗數據與過程轉化為深度學習模型—這些企業將率先走出生產力J型曲線的低谷。
結論:AI 轉型是一場長期行動,重塑 CDMO 的知識能力與獲利結構
AI 投資浪潮已經從技術導向轉變為組織與產業結構的重塑。目前的「高投入、低收益」階段,正是通用技術發展中最關鍵的醞釀期。企業的真正挑戰,不是如何快速見效,而是如何建立能持續釋放價值的知識生態。
對製藥CDMO而言,AI 不只是演算法、算力或自動化的投資,而是一場關於知識與智慧製藥的創新;對投資人而言,AI也不再是題材,而是長期獲利結構的改變。如同李開復與黃仁勳的提醒:「AI是動能、是引擎。」
因此,AI 轉型不是科技口號,而是一場透過創新再造獲利的長期行動方案。只有那些在低谷中堅持持續建立知識核心優勢的企業與投資人,才能跨越 J 型曲線的低谷,分享那場由創新釋放的長期複利紅利。
參考文獻
Bowman, E. H., & Hurry, D. (1993). Strategy through the option lens: An integrated view of resource investments and the incremental-choice process. Academy of Management Review, 18(4), 760–782.
Brynjolfsson, E., Rock, D., & Syverson, C. (2019). The productivity J-curve: How intangibles complement general purpose technologies. American Economic Journal: Macroeconomics, 11(1), 333–372.
Huang, J. (2024). NVIDIA GTC keynote: The industrial revolution of AI. NVIDIA Corporation.
Li, K. F. (2023). AI 2041: Ten Visions for Our Future. CITIC Press Group. [李開復 (2023)。《AI 2041:預見未來二十年》。北京:中信出版社。]
McKinsey & Company. (2024). The state of AI in 2024: GenAI adoption accelerates. McKinsey Global Institute.
MIT Sloan Management Review & Boston Consulting Group. (2024). Achieving individual and organizational value with AI.
Moderna. (2023). Annual report 2023. Moderna Inc.
Nadella, S. (2023). Microsoft annual shareholders letter. Microsoft Corporation.
Stanford Institute for Human-Centered Artificial Intelligence. (2025). AI Index Report 2025. Stanford University.
World Economic Forum. (2024). AI governance frameworks for industry adoption.
Michael Han
身為 therapiAI 創辦人,Michael 始終關注製藥科技的最前線。未來將會透過此專欄,不定期分享全球 ADC 市場動態、CDMO 數位轉型趨勢,以及 AI 在生技領域的深度洞見。歡迎持續關注,掌握第一手的產業觀點與技術落地思維,與我們一同預見醫療創新的未來。